高配当株を中心に持つ私が、配当より株主優待を目的に保有しているのはイオンだけです。
理由はシンプル。
近所にイオン系列の店が多く、普段の食料品や日用品を買うだけで、オーナーズカードの還元を受けられるから。
優待のために遠出も余計な買い物も必要ありません。
ただし、生活導線が変わるか、優待を支える事業の利益が崩れれば話は別です。
配当利回りより、「日常で無理なく使える優待か」を一番の判断軸にしています。
300株で3%還元
イオンの株主優待制度では、100株以上を保有するとオーナーズカードが発行されます。2026年2月末以降の権利確定分では、還元率は100株で1%、200株で2%、300株で3%です。
私は300株なので、対象店舗での買い物額の3%が半年ごとに還元されます。
対象となる買い物額は半年100万円までです。
毎月20日と30日の「お客さま感謝デー」では、対象店舗の5%割引とオーナーズカードの還元を併用できます。
すべての商品や店舗が対象ではありませんが、日程を合わせられる買い物なら家計への効果を高められます。
この制度は新しいものではなく、前身のジャスコ時代の1985年に始まりました。
会社は、株主に買い物を通じて事業を理解してもらうことを導入目的の一つに挙げています。
 クルエイチ
NISAで個人投資家が増えるずっと前から、個人向けの優待を始めていたんですね!
そういう点では株主還元に積極的と言えます。
株主であると同時に日常的な利用者でもある私には、会社の変化を売り場で確かめられる点も面白いところです。
半年で10101ポイント
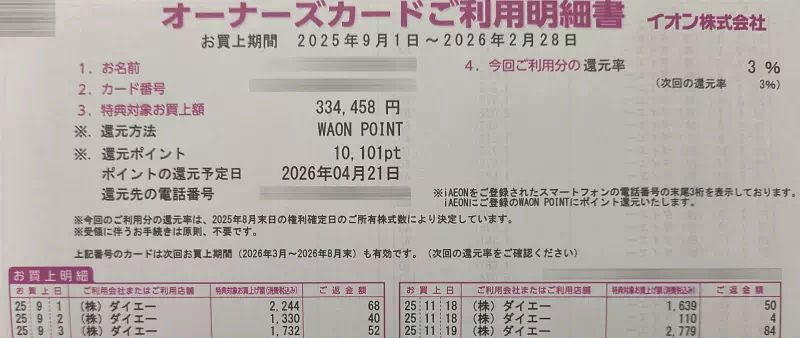
2025年9月から2026年2月までの半年間で、特典対象となった買い物額は334,458円でした。
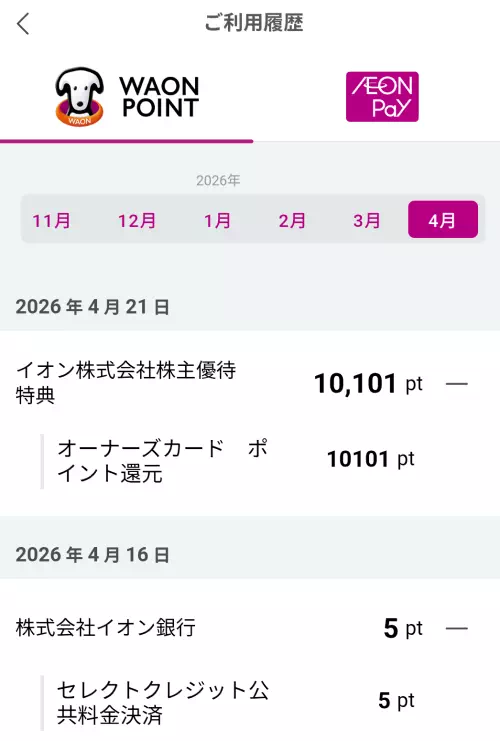
還元率は3%で、2026年4月21日に10,101 WAON POINTを受け取っています。
半年間の買い物額を月平均にすると約5万6,000円です。内訳は食費が約4万円、日用品が約1万円で、残りは衣服や少しのぜいたく品でした。
これらの多くを近所のダイエーで買っています。
決して、優待のために買い物を増やしてはいません。
もともと必要だった生活費の支払先が、ダイエーに集まっているだけです。
同じペースが続けば、年間の還元は約2万円になります。
明細は買い物ごとの返金額を合計しているため、半年の対象額へ単純に3%を掛けた金額とは少し差が出ています。
10,101ポイントは計算上の見込みではなく、実際の還元額です。
2026年度の配当予想は1株15円で、300株なら年間4,500円です。
私の場合は、配当よりオーナーズカードの還元のほうが家計への影響は大きくなります。
還元された2万円をそのまま投資へ回せば、2万円を追加入金するのと同じです。
配当金だけでなく、生活費を減らして投資余力を作ることも資産形成の一部だと考えています。
優待は投資利回りではない
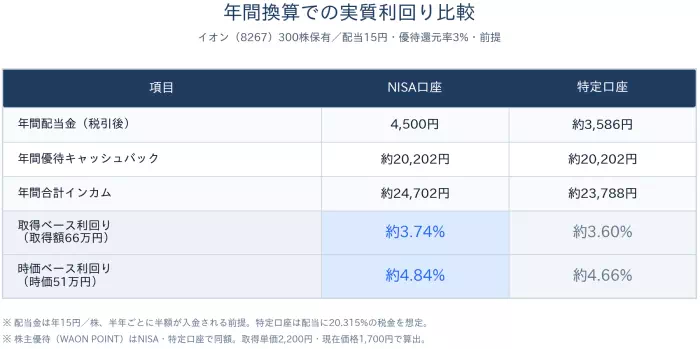
オーナーズカードの3%を、そのまま株式の利回りと考えることはできません。
還元を受けるには、先に対象店舗でお金を使う必要があるからです。
私は特定口座からNISAへ買い直しましたが、優待の還元額はどちらの口座でも変わりません。
NISAで非課税になるのは配当で、年間配当が低い優待銘柄では非課税の効果も小さくなります。

買い直した後に計算してみると、イオンをNISA枠で優先する必要はなかったかもしれないと感じました。
保有理由は変わりませんが、今後NISA枠を使う銘柄を選ぶときの反省材料にしています。
クルエイチ高配当投資をしている以上、特にこの先に優待銘柄を買う予定はないのですが…
優待を使うために余計な買い物をすれば、3%の還元以上に支出が増えます。
普段は別の安い店で買う商品をイオンへ集めても、価格差のほうが大きければ家計は改善しません。
- もともとイオン系列で買っているか。
- 食料品や日用品など必要な支出が中心か。
- 対象店舗と支払方法を無理なく使えるか。
この条件を満たす人には、オーナーズカードは使いやすい優待です。
近くに対象店舗がない人や利用額が少ない人には、同じ300株でも価値が大きく下がります。
見える事業(小売系)と稼ぐ事業(金融等)
イオンと聞くと、大型スーパーを思い浮かべます。
しかしイオン株式会社は持株会社で、グループには総合スーパー(GMS)、スーパーマーケット、ドラッグストア、ショッピングモール、金融、サービス、海外事業があります。
普段見る売り場の混雑だけで、グループ全体の業績は判断できません。
食品小売は利益が薄い
2027年2月期第1四半期決算説明会資料では、GMSとスーパーマーケットが営業赤字でした。
一方で、ドラッグストアを中心とするヘルス&ウエルネス、ショッピングモールを運営するディベロッパー、サービス、総合金融、国際などが利益を出しました。
物価が上がっても、仕入れや物流、人件費の増加をすべて販売価格へ転嫁できるとは限りません。
食品を大量に売っていても、利益まで安定するとは限らないのが小売の難しさです。
クルエイチドラッグストアも小売系ですが、薬品はちょっと特殊な扱いなので食品系より利益を出しやすいらしい…
別事業が利益を支える
一方で、ドラッグストアやモール、金融など別の収益源があることは、食品小売だけに依存しない強みになります。
利用者として店舗を見るだけでなく、株主としてはどの事業が利益を支えているかも確認します。
コロナ禍で事業差が出た
事業分散の効き方は、環境が悪化した時期に表れます。
2021年2月期の事業報告では、生活必需品を扱うスーパーマーケットとヘルス&ウエルネスは好調でした。
一方、外出制限の影響を受けたGMS、ショッピングモール、サービスなどは大きな打撃を受け、最終損益は710億円の赤字となりました。
食料品を扱うから不況や感染症に強い、と一言では片づけられません。
生活必需品の需要が支えになる一方、人が集まる施設や金融、専門店を抱えることで別の影響も受けます。
事業が多いことは、どれか一つの不振をほかで補える強みです。
同時に、グループ全体を理解しにくくする要因でもあります。
クルエイチ複数の事業が合計で利益と現金を残せているかが重要ですね!
含み損でも売らなかった
2026年4月時点の株価は約1,700円で、平均取得単価2,200円に対して約15万円、23%ほどの含み損になっていました。
正直、高値で買ってしまったかと苦笑いする水準です。
それでも、含み損だけを理由に売ることは考えませんでした。
同じ時期に届いたのが、半年で10,101ポイントという優待の実績です。
もちろん、ポイントで15万円の含み損が消えるわけではありません。
長期保有という前提なので、イオン株が私の生活費を下げる役割は、株価が下がっても変わっていませんでした。
株価が下落しても、生活導線、優待制度、事業の収益力が保たれている間は、株価だけを見て売買しない方針です。
生活導線が変われば見直す
私がイオンを持つ理由は、オーナーズカードが今の暮らしに合っていることです。
その前提が崩れれば、知名度だけで持ち続けるつもりはありません。
- 引っ越しや閉店で近くに対象店舗がなくならないか。
- 普段の対象買い物額が想定より減っていないか。
- 還元率や対象店舗などの優待条件が悪化していないか。
- 小売の赤字をほかの事業で補えない状態が続いていないか。
- 減配が一度で終わらず連続していないか。
減配が一度あっただけなら、理由を確認して保有を続ける余地があります。
しかし減配が続くなら、優待を維持する余力も含めて見極めたうえで、撤退は考えるかもしれません。
イオンは、誰にとっても得な優待株ではありません。
私のように生活圏内に対象店舗があり、必要な買い物だけで還元を受けられる人に向く銘柄です。
配当だけを見れば、ほかに高い銘柄はあります。
それでも私は、日々の生活費を下げ、その分を次の投資へ回せる限り、イオンを保有し続けます。
この記事は、私自身の投資記録と判断過程をまとめたもので、特定銘柄の売買を勧めるものではありません。株式は価格下落による元本割れの可能性があり、配当や株主優待も将来にわたって保証されるものではありません。
掲載した過去の実績は、将来の運用成果を保証するものではありません。