積水ハウスというと、新築住宅の会社を思い浮かべます。
ですが、私が評価しているのは、建てた後も収益が続くシャーメゾンの賃貸管理です。
新築販売とは違う収益があるため、景気の波を少し和らげられると考えて保有しています。
ただ、金融危機後には実際に減配し、直近では米国住宅事業が振るいません。
賃貸管理だけで全社を支えられるわけでもありません。
2026年7月時点では保有継続です。
国内の管理事業が利益を残し、海外で住宅を売る力が戻るかを見ています。
シャーメゾンの賃貸管理
積水ハウスの賃貸住宅ブランドがシャーメゾンです。
賃貸住宅を建てた後も、入居者募集、建物管理、退去後の再募集などを続けます。
新築住宅は、「受注してから引き渡すまでの件数」や「時期(材料費や住宅ローンの金利など)」によって業績が動きます。
一方、賃貸住宅管理では、管理する住戸と入居者がいることで、管理や賃貸に関する売上が一定額で継続発生しやすくなります。
購入時の私は「毎月家賃が動く事業なら、新築だけに頼る会社より波が小さい」と考えました。
今は決算ごとに、管理戸数、入居率、賃料水準、利益率が崩れていないかまで見ています。
 クルエイチ
とはいえ毎回細かくは見れていないですが…
2027年1月期第1四半期決算短信では、賃貸住宅管理は前年同期から増収増益でした。
一方、国際事業は営業赤字です。
2026年7月時点では、二つの事業を分けて見る必要がある状態です。
継続収益があっても、土地や建物の在庫、借入、金利上昇の影響は残ります。
賃貸住宅管理は下支えにはなっても、会社を不況から切り離すほどの事業とは言えません。
海外事業は販売力を見る

住宅ローン金利の重さ
2026年現在の積水ハウスは、米国戸建住宅を海外成長の中心に置いています。
米国には住宅不足という長期的な需要がある一方、住宅ローン金利が高い状態が続いています。
毎月のローン返済の中で利息に消える割合が大きくなり、元金が減りにくくなります。
よって購入希望者は月々の返済負担が大きいという面があります。
同じ4,000万円(35年で返済)の家を買っても、金利が違うと毎月39,164円の差が生まれます。
- 低金利(年0.5%)の場合
- 月々の返済額:103,834円
- 35年間の総返済額:43,610,343円(利息:約361万円)
- 高金利(年2.5%)の場合
- 月々の返済額:142,998円
- 35年間の総返済額:60,059,196円(利息:約2,006万円)
第1四半期の米国戸建住宅では、先行きへの不安から顧客の様子見が続き、引き渡しの減少と販売促進費の増加が業績へ響きました。
海外事業を見るときは、進出国や売上規模だけでなく、住宅の引き渡し、値引きや販売促進費、利益率、土地在庫を追わねばなりません。
住宅が売れなければ意味が無いので、海外展開の広さで事業分散出来ていても、それがプラスかどうかは要判断です。
円安より現地採算
海外で得た利益を円へ換算するときは、円安が報告上の金額を押し上げることがあります。
しかし、円安でも現地で販売件数が減り、値引きや費用が増えれば、事業の利益は残りません。
為替はそこまで重要な指標ではないかと。
実際、積水ハウスも2026年1月期有価証券報告書で、金利、資材価格、賃料相場、為替、資金調達コストなどを事業リスクに挙げています。
クルエイチ海外利益は為替を指標として見がち。
でも海外でそもそも利益を出せているか?の方が重要ですね。
中東情勢などの地政学リスクも、エネルギーや輸送、建築資材の価格を通じて住宅会社へ影響します。
円安・円高より、複数の費用が同時に利益を圧迫していないかを見る方が重要です。
リーマンショック後の配当は24⇒10円

2009年1月期は24円維持
リーマンショックが起きた2008年を含む2009年1月期は、売上と利益が悪化しました。
それでも2009年1月期決算短信の配当実績は、中間12円、期末12円の年間24円でした。
この年度は、不動産賃貸の売上が前期を上回る結果に。
住宅販売が落ち込む中で、賃貸関連の売上が残ったことは、私が管理事業を評価する材料です。
2010年1月期は期末0円
影響が長引いた2010年1月期は、会社全体で営業損失と当期純損失を計上しました。
2010年1月期決算短信の配当実績は、中間10円、期末0円の年間10円でした。
前期の年間24円から減配しています。
不動産賃貸の売上は増えましたが、利益率は低下しました。
住宅販売の不振や在庫の負担を賃貸関連事業では打ち消せなかったということです。
この実績から分かるのは、継続収益のある事業を持っていても、会社全体が赤字になればやはり配当は減り得ることです。
「安定事業がある」は「最低限の配当の維持」の指標であって、「減配しない」とは別物です。
クルエイチ賃貸管理のような安定事業があれば、最低限の配当金は出せるはずだと見ています。
ただし、最終的に配当を決めるのは会社です。
業績や現金の状況によっては、減配や無配もあり得ます。
保有を見直す4条件
- 賃貸住宅管理の入居率、賃料水準、利益率が数回の決算で悪化していないか。
- 米国戸建住宅の引き渡し減少や販売促進費の増加が続いていないか。
- 配当方針だけでなく、配当を支える利益と事業から得る現金が弱っていないか。
- 自己資本比率、借入、在庫、資金調達コストから見て、財務の余裕が失われていないか。
一つの数字が悪化しただけで、すぐ売却するつもりはありません。
賃貸住宅管理、海外事業、配当、財務の複数が同じ方向へ崩れたときに、購入時の前提から外れていないかを見直すイメージです。
1月決算とお米優待
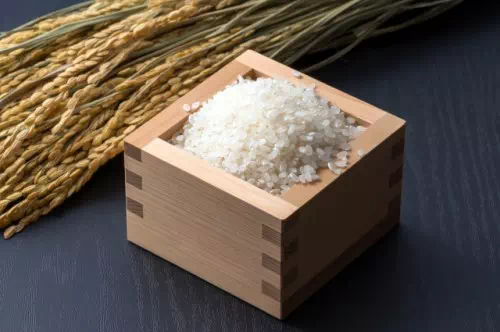
積水ハウスの配当基準日は7月31日と1月31日です。
1月末が決算期末というのは、3月や12月決算に慣れていると少し珍しく感じます。
株主優待は、毎年1月31日時点で1,000株以上を保有する株主が対象です。
10月下旬から11月初旬に、魚沼産コシヒカリの新米5kgが贈られます。
クルエイチ1,000株はハードルが高いですねぇ…
100株保有の私は対象外です。
お米をもらいながら配当を受け取るのは、日本人投資家として最高の贅沢かもしれません(笑)。
優待制度は変更される可能性があるため、優待だけを目的に買い増すつもりはありません。
配当を支える事業を見る
2026年7月時点では、賃貸住宅管理が利益を残しているため、積水ハウスの保有を続けます。
一方、海外事業の採算は楽観できません。
第7次中期経営計画には配当下限を含む株主還元方針があります。
ただし、少なくとも現在の公式方針では「累進配当」という言葉ではなく「配当下限」と説明されています。
中期経営計画の期間中に設けた下限であり、将来にわたり減配しない約束とは考えない方が良さげ。
今後、配当額や為替水準が変わっても、事業重視なので確認する内容は同じです。
国内の管理事業が利益を残しているか、海外で住宅が売れているか、そのうえで配当と財務に無理がないか。
この内容が保有継続の判断材料になってくるでしょう。
この記事は、私自身の投資記録と判断過程をまとめたもので、特定銘柄の売買を勧めるものではありません。株式は価格下落による元本割れの可能性があり、配当も将来にわたって保証されるものではありません。
掲載した過去の実績は、将来の運用成果を保証するものではありません。