三菱HCキャピタルに、派手な値上がり益はあまり期待していません。
私が狙っているのは、毎年少しずつ受取額が増えること。つまり増配です。
ただ、配当性向を引き上げるだけで作れる増配には限界があります。
ここから先は、航空、不動産、物流など7事業の利益と資産効率が伸びなければ続きません。
今は保有継続。
年間配当が1~2回据え置かれても許容しますが、利益が伸びないまま配当性向だけを上げるか、減配した場合は保有理由を見直します。
狙っているのは増配だけ
購入時に一番評価したのは、長く続く増配実績です。
受け取る配当が増えれば、購入価格が変わらなくても取得額に対する配当利回りは上がります。
 クルエイチ
いわゆるYOC(Yield On Cost)ですね。
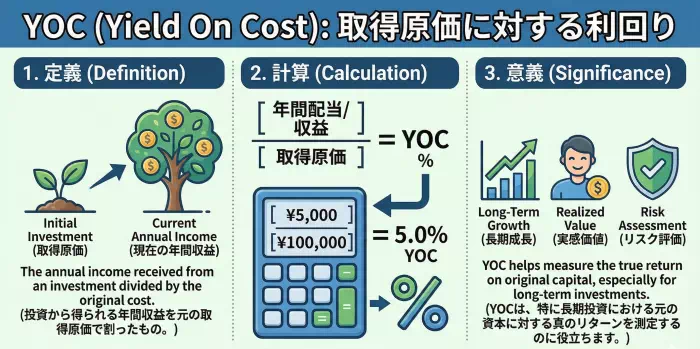
現在の予想は年間51円ですが、51円のままなら取得額ベースの利回りも約3.79%のままです。
私が期待しているのは、会社の利益成長に合わせて1株配当も少しずつ増えることです。
事業が国内リースだけに偏っていない点も購入理由にしました。
複数の事業から配当原資を作り、どこかが悪い年も全社利益を残せることに意味があります。
7事業は違う市況で動く
三菱HCキャピタルには、カスタマーソリューション、海外カスタマー、環境エネルギー、航空、ロジスティクス、不動産、モビリティの7事業があります。
同じリース・ファイナンス会社の中にありますが、顧客と保有資産、利益が動く理由が分散されています。
国内外の顧客向け事業が土台になる
カスタマーソリューションは、国内企業へ機械、情報通信機器、医療機器など幅広い分野でリースやファイナンスを提供します。
海外カスタマーも、欧州や米州を中心に企業向けの金融サービスを扱います。
長期契約から入るリース料や金利収入は、毎期の利益を支える土台です。
一方、取引先の業績が悪化すると貸倒費用が増えます。
2026年3月期は、米州の商用トラック事業で貸倒関連費用が減り、海外カスタマーの利益が改善しました。
その一方で、過去の英国自動車ローン手数料問題に関する大口引当も計上しています。
契約が長いからといって安定するわけではないです。
貸した先から回収できているかまで確認は必要ですね。
クルエイチ医療みたいな専門性が高そうな分野にも突っ込んでるのは面白いですね。
航空・物流・不動産が伸びを作る
航空では航空機とエンジン、ロジスティクスでは海上コンテナと鉄道貨車、不動産ではオフィスや住宅、物流施設などを扱います。
環境エネルギーは再生可能エネルギー、モビリティは自動車のリースが中心です。
2026年3月期は、環境エネルギーが48億円の損失でした。
一方、航空は545億円、ロジスティクスは293億円、不動産は261億円の利益を上げています。
全社純利益は1,622億円で、4期連続の過去最高益になりました。
悪化した事業を別の事業が補った点では、分散が機能しています。
ただ、航空では特定の航空会社向けリースで減損が発生し、不動産利益には大口物件の売却益も含まれます。
保有する資産の価値、稼働率、売却時期によって利益が大きく動くことは、分散しても消えません。
分散しても共通する三つのリスク
7事業の顧客と市況は分かれています。
それでも、会社全体に共通するリスクがあります。
一つ目は、貸した相手から回収できなくなる信用リスクです。
二つ目は、航空機、不動産、コンテナなどの価値や売却収入が下がるアセットリスクです。
三つ目は、必要な資金を妥当な条件で調達できなくなる資金流動性リスクです。
リース会社は、借りた資金で資産を取得し、リース料や金利、売却代金で回収します。
そのため、借入金の多さや自己資本比率だけを一般の事業会社と比べても判断できません。
クルエイチリース資産は、使い方や技術の変化によって価値が想定より早く下がることがあります。
返却後に予定どおり売れず、減損や売却損につながっていないかは見ておきたいですね。
貸倒関連費用と減損が増えていないか、資金調達コストを契約条件へ反映できているか、外部格付A格と調達手段の分散を維持できているかが大事です。
事業数が多くても、景気後退で信用悪化、資産価格下落、金融市場の混乱が同時に起きれば、複数事業が同時に傷みます。
配当性向45.8%の次をどう作るか
三菱HCキャピタルの年間配当は、2026年3月期に前期比6円増の46円となりました。
2027年3月期は、さらに5円増の51円を予想しています。
配当性向は、利益のうち配当へ回す割合です。
2026年3月期は40.7%、2027年3月期予想は45.8%です。
会社は新しい中期経営計画で、2028年度の配当性向を45%以上としました。
2027年3月期予想の時点で、この水準へ達しています。
45.8%は無理な配当とは考えていません。
ただ、配当性向を40%から45%へ上げることで作れた増配余地は、以前より小さくなります。
ここから先も増配するには、純利益を増やすか、さらに配当性向を上げる必要があります。
クルエイチここが私の懸念点。
増配ペースに企業成長が追いつくか?
記事冒頭で値上がり益を狙えるか怪しいと言った理由はここです。
純利益の上昇鈍化でも増配続けるなら資金繰り等が悪くなって株価にも反映するのでは???
後者だけに頼れば、事業へ再投資する利益と損失に備える余力が減ります。
資産を増やすだけでなく、ROAとROEを上げながら利益を増やせるかを重視する必要があるかと。
- 2026年3月期純利益は1,622億円、ROA1.3%、ROE8.6%。純利益は4期連続の過去最高益。
- 年間配当は46円、配当性向40.7%。100株で受け取った期末配当は2,400円。
- 2027年3月期予想は純利益1,600億円、ROA1.2%、ROE8.0%、年間配当51円、配当性向45.8%。
- 2028年度目標は純利益2,100億円、ROA1.7%、ROE10.0%、外部格付A格維持、配当性向45%以上。
2027年3月期は見かけ上減益予想ですが、前年度にあった子会社の決算期変更影響を除けば、会社は実質増益を見込んでいます。
一度の増減より、インカムゲイン、貸倒関連費用、アセット関連損益を分け、資産規模に対して利益をどれだけ残せたかを追った方が良さげです。
据え置き2回までは許容する
私は増配が止まったら、すぐに売るとは決めていません。
年間配当が1回か2回据え置きでも、利益と資産効率が改善途中なら保有を続ける余地を残しています。
連続増配の記録を守るために、無理に配当性向を引き上げる方が困ります。
- 航空・不動産などで減損や売却損が増え、国内外の顧客向け事業でも貸倒関連費用が増える。
- インカムゲインが伸びず、大口の資産売却益に全社利益を頼る状態が続く。
- 資産残高だけが増え、ROAとROEが中期計画から離れたまま改善しない。
- 外部格付の低下や資金調達環境の悪化により、必要な資金を妥当な条件で確保しにくくなる。
- 配当性向だけを上げて増配を続ける、または減配を発表する。
据え置きは、増配の原資を作り直す時間として見られます。
減配は、増配を主目的に買った私にとって購入理由への直接的な反証です。
減配時は撤退を検討します。
決算が変わっても追う
7事業があることだけで安心せず、インカムゲイン、各事業の利益、貸倒関連費用と減損、ROA・ROE、格付と資金調達、最後に配当と配当性向を見ていく必要があるかと。
見ることが多いですねぇ…😅
三菱HCキャピタルは、資産規模を増やす成長から、収益性を重視する経営へ変えようとしています。
この転換が進み、利益が増えるなら、51円の次の増配原資も作れます。
反対に、利益が伸びないまま配当性向だけが上がるなら、連続増配の年数が増えていても保有理由を見直します。
確認した一次資料
以下の三菱HCキャピタル株式会社公式資料を2026年8月4日に確認しました。
この記事は、私自身の投資記録と判断過程をまとめたもので、特定銘柄の売買を勧めるものではありません。株式は価格下落による元本割れの可能性があり、配当も将来にわたって保証されるものではありません。
掲載した過去の実績や試算は、将来の運用成果を保証するものではありません。