私はたばこを吸いません。
正直、「生活必需品」とも思っていません(笑)
 クルエイチ
会社や草野球チームの同僚の中には、吸わなきゃ生きていけないと豪語する人もいますが(苦笑)
それでもJTを保有しているのは、吸う人が減る中でも、値上げによって利益と現金を残してきたからです。
ただし、値上げには限界があります。
価格改定で販売数量の減少を補えず、現金と配当まで弱るなら、持ち続ける理由も失われます。
2026年7月時点の判断は保有継続です。
紙巻たばこの数量減を価格・商品構成で補えているかを、今後も見ていきます。
吸う人が減っても、値上げで補ってきた
紙巻たばこの市場は、世界全体で見ても数量が減る傾向にあります。
それでも市場の金額は、価格改定によって増えてきました。
JTの統合報告書では、主力ブランドと加熱式たばこブランド「Ploom(プルーム)」の販売数量、価格改定、コスト管理によって、直近5年間、為替変動の影響を除いた売上と調整後営業利益を伸ばしてきたと説明されています。
調整後営業利益は、一時的な損益の影響を分けて、継続的な事業の稼ぐ力を見るための指標です。
私が見ているのは「値上げした」という事実そのものより、吸う本数や利用者が減った分を差し引いても、売上と利益を残せているかです。
2026年第1四半期にも、この違いが表れています。
スペインでは、値上げや売れる商品の構成変化による「価格・ミックス」のプラスが数量減を上回りましたが、英国では上回れませんでした。
値上げは強い武器ですが、どの市場でも、いつまでも通用するわけではありません。
価格改定力を見るときは、販売数量の減少を差し引いても売上と利益が残るかが重要。
値上げしても利益が減るなら意味がない…
過去の悪化市況でどうだったか?
ここでは株価の下落ではなく、金融危機の中で事業の業績がどう変わったかを見ます。
リーマンショック
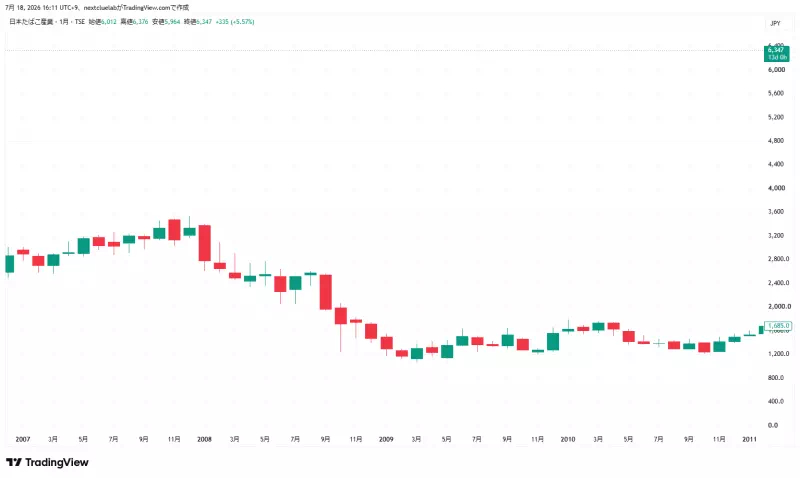
リーマンショックが起きた2008年を含む2009年3月期について、JTは世界的な金融危機が第4四半期の業績へ影響したと説明しています。
それでも税抜売上高は前年度比11.0%増、EBITDA(利払い前・税引き前・減価償却前利益)は7.3%増となり、どちらも当時の過去最高を更新しました。
EBITDAは、資金調達や税、減価償却方法などの違いを分けて、事業の稼ぐ力を比べるために使われる指標です。
一方、営業利益は15.5%減、当期純利益は48.3%減です。
「不況でも無傷だった」とは言えません。
この時期は、2007年に買収した、英国を拠点とする海外たばこ会社Gallaher(ギャラハー)の業績が通年で加わった影響も大きく、すべてをたばこ需要の強さだけで説明することもできません。
ただ、金融危機と為替の逆風がある中でも、海外たばこ事業の販売数量、売上高、EBITDAが当時の過去最高となった点は、私がJTの事業基盤を評価する材料です。
翌年度は、景気後退や増税によって多くの市場で需要減と低価格帯への移行が進みました。
それでもJTは、複数の主要市場でシェアを伸ばし、単価と利益率の改善を続けています。
クルエイチ私のJTの評価は「環境が悪くなっても、ブランド、地域分散、価格改定によって稼ぐ力を残せる会社」です。
コロナ禍

コロナ禍の2020年も、JTに影響がなかったわけではありません。
売上収益は3.8%減り、報告ベースの調整後営業利益も5.6%減りました。
一方、為替の影響を除いた調整後営業利益は5.5%増えています。
JTは、コロナの影響がある中でも、事業からの安定した現金創出を維持したと説明しました。
株価が下がらなかったわけでも、すべての事業が好調だったわけでもありません。
それでも、経済活動が大きく止まった時期に、たばこ事業の稼ぐ力が残ったことを私は重視しています。
クルエイチ外出制限があった時期でも、たばこは売れたってことですね。
数字で保有理由が今も続いているかを見る
| 確認するもの | 2026年7月時点 | 私が見る理由 |
|---|---|---|
| たばこ事業の 調整後営業利益 | 2025年は9,522億円 | 中心事業が今も利益を生んでいるか。 これが配当を支える土台になる。 |
| 1株配当 | 2026年予想は年間242円 | 現在の株主還元。 将来の保証ではない |
| 価格と 販売数量 | 数量減を補える場合だけ有効。 市場による。 | 値上げとのバランス。 実際の売上・利益になるか。 |
配当予想や利益額は、次の決算で変わる可能性があります。
数字そのものを保有理由にするのではなく、事業の仕組みが今も働いているかを見るために使ってます。
加工食品事業という補完材料
JTには、テーブルマークなどの冷凍・常温食品と、富士食品工業を中心とする調味料事業があります。
テーブルマーク株式会社は、冷凍食品などの製造・販売を行う企業です。
日本たばこ産業(JT)の完全子会社で、加工食品事業としてJTの連結業績に含まれます。
ただ、2025年の調整後営業利益は、たばこ事業の9,522億円に対して、加工食品事業は86億円です。
加工食品は身近な事業ですが、たばこ事業の悪化を補える規模ではありません。
以前扱っていた医薬事業も、2025年に非継続事業へ分類されました。
私は現在、加工食品や医薬を「収益が分散されているから安心」と考える材料にはしていません。
クルエイチ紙巻たばこの販売数量が長期的に減る中、たばこ以外の事業を持っていること自体はプラス材料です。
一方で、それだけで今後も安心とまでは言えません。
この強さにも限界がある
一番気になるのは、販売数量の減少を価格改定で補えなくなることです。
値上げが続けば、低価格帯への移行や不正流通が増え、かえって数量減が速まる可能性もあります。
規制と訴訟も避けられません。
たばこ税、販売・広告規制、喫煙と健康をめぐる訴訟や和解金は、利益と現金の使い道に直接影響します。

加熱式たばこなど、JTが紙巻たばこより健康リスクを低減させる可能性があると位置づける製品区分「RRP」への投資も必要です。
紙巻たばこの利益が残っている間に、Ploomを次の利益成長源へ育てられるか。
投資負担だけが増えていないかを見ます。
海外事業が大きいため、為替や地政学の影響も受けます。
円安は報告上の利益を押し上げますが、逆に円高になれば円換算額は減ります。
ロシアを含む各地域の事業環境は、JT自身ではコントロールしにくいリスクです。
私が保有理由を見直すとき
一度の減配や一時的な株価下落だけでは、売却を決めません。
株価の動きと、JTを持っている理由の悪化は別です。
- 複数の主要市場で、価格・ミックス効果が数量減を補えない状態が続く。
- 調整後営業利益と、事業で得た現金から設備投資などを差し引いた年間フリーキャッシュフローの悪化が続き、稼ぐ力の低下を伴う減配が繰り返される。
- 配当性向(利益のうち配当に回す割合)約75%を目安とする株主還元方針が変わる。
- 規制、訴訟、負債、流動性の悪化が、配当の継続性へ重大な影響を与える。
- RRPへの投資が続いても、紙巻たばこに次ぐ利益成長源としての進展が見えない。
次の決算で一つでも当てはまったら即売却、という条件ではありません。
保有理由が少しずつ崩れていないかを、数回の決算と会社の説明を通して見直すための基準です。
購入時の考えは変わっていない
JTを購入したきっかけには、高い配当利回りがありました。
ただ、今も保有している理由は、値上げと事業の規模によって、環境が悪いときにも現金を稼いできたことです。
リーマンショックでもコロナ禍でも、JTは無傷ではありませんでした。
それでも、たばこ事業の稼ぐ力は残りました。
2026年7月時点では、この点を評価して保有を続けます。
年間242円の配当予想があるからと言って、何があっても持ち続ける頑固さも持ってないです。
数量減を価格改定で補う仕組みが弱くなったときは、売却も検討します。
確認したJTの公式資料
以下の資料を2026年7月18日までに確認しました。
- JT Integrated Report 2025 – Tobacco Business
- JT 2025 Full Year Results
- JT 2026 First Quarter Results
- JT アニュアルレポート2009
- JT アニュアルレポート2010
- JT 2020 Results & 2021 Forecast
- JT Shareholders & Stock information
この記事は、私自身の投資記録と判断過程をまとめたもので、特定銘柄の売買を勧めるものではありません。
株式は価格下落による元本割れの可能性があり、配当も将来にわたって保証されるものではありません。
掲載した過去の実績は、将来の運用成果を保証するものではありません。