ブリヂストンを買ったのは、安さだけで競争せず、価格が高くても選ばれるタイヤを増やしていたからです。
安全性や性能が求められる商品なら、原材料が上がっても、値上げや売れる商品の変化で利益を守れると考えました。
ただ、値上げ後に販売本数が大きく減れば、利益は増えません。
2026年8月7日時点では200株を保有しています。気になるのは、価格を上げても売れ続け、配当を出せる利益と現金が残るかです。
高くても選ばれるタイヤに期待
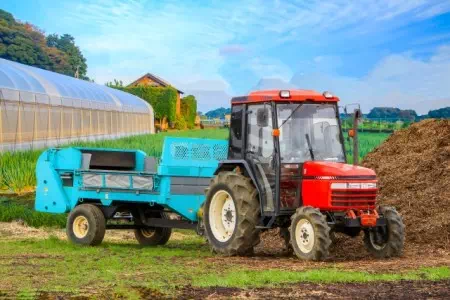
ブリヂストンが力を入れているのが、高インチタイヤを含むプレミアム商品です。
高インチタイヤは、18インチ以上など、大径のホイールに対応するタイヤを指します。
 クルエイチ
当たり前ではあるのですが、タイヤって乗用車だけじゃないんですよね。
”働く車”と呼ばれる特殊車両にだってタイヤはあるんです。
ブリヂストンは農業機械のタイヤなんかも扱ってます!
大きいタイヤなら必ず多くの利益が出る、という話ではありません。
それでも、車種に応じた走行性能、静かさ、燃費、安全性を求める人は、最安値だけで選ぶわけではないと考えました。
会社が「プレミアム化」と呼ぶ戦略で、高付加価値の商品の割合が増えれば、同じ本数でも売上や利益が変わります。
この商品の組み合わせを、会社資料では「MIX」と表しています。値上げとMIXの改善が、原材料高を補えるかが保有理由の中心です。
原材料高を価格と商品構成で補った
2022年は、原材料や加工費、販売費が大きく上がりました。
ブリヂストンは値上げと商品構成の改善で、その負担の大半を埋めています。コストが上がった分を、そのまま利益の減少として受ける会社ではなかった点を評価しました。
値上げだけでは補い切れなかった

価格改定と商品構成の改善は大きな増益要因でしたが、原材料とインフレ関連費用の増加をすべて補ったわけではありません。
円安も利益を押し上げました。この年の増益を、値上げ力だけの結果としては見ていません。
高インチタイヤの販売も増えた
2022年は、市販用乗用車の18インチ以上のタイヤの販売も増えました。
価格を上げながら、高付加価値品の割合も増やせた実績があります。
購入時には、この販売実績も評価しました。
値上げ後も販売本数を保てるか
1本を高く売れても、販売本数がそれ以上に落ちれば、会社全体の利益は守れません。
価格と商品構成だけでなく、本数がどう変わったかも気になります。
- 価格改定、商品構成、販売数量の三つが増益要因になった。
- 原材料価格の低下と円安も利益を押し上げた。
- 米国関税は費用を増やし、北米の市販用タイヤ需要も前年を下回った。
- 下期のコスト増を見込み、通期の業績と配当の予想は据え置いた。
第1四半期には販売数量が減益要因でしたが、上期累計では増益要因へ変わりました。
上期は価格と数量の両方が利益を押し上げ、保有を続ける材料になりました。
でも、原材料安と円安にも支えられています。北米の需要も弱く、数量の問題がなくなったとは言えません。
クルエイチ米国関税は重荷です・・・
原油や天然ゴムが上がれば、原材料安の効果はなくなります。
会社は、下期には中東情勢に伴う原材料などのコスト増を見込んでいます。関税を販売価格へ乗せられても、本数が落ちれば利益は減ります。円高になれば、海外利益の円換算額も減ります。
好決算だったことに加えて、何が利益を増やし、その条件が続くかを考えたいです。
配当を支える利益と現金

ブリヂストンは、連結配当性向50%を目安に、安定的かつ継続的に配当額を向上させる方針です。
配当性向は、利益のうち配当に回す割合を指します。
2026年8月7日時点の年間配当予想は、株式分割後の1株当たり125円です。
私の200株なら年間25,000円で、取得額610,000円に対する予想配当利回りは約4.10%です。
会社予想を使った税引前の試算で、受取済みの配当金額ではありません。
実際の配当は、予想から変わる可能性があります。
2025年には、配当支払額を上回る現金を営業活動から得ています。
その現金は設備投資にも必要なので、配当を払いながら投資を続けられるかを考えます。
値上げと商品構成で利益を守り、投資後にもお金が残るなら、配当を続ける理由になります。
利益が減るなかで配当性向だけが上がる状態なら、同じ期待で持ち続けるのは難しくなります。
保有理由を見直す条件
一度の四半期で原材料や数量が悪化しただけでは、機械的に売りません。
価格改定が利益へ反映されるまでには、時間差もあります。
- 値上げと商品構成の改善で、原材料高や関税を補えない状態が続く。
- 値上げ後の販売数量が落ち続け、全体の利益も減る。
- 円高の影響を除いても、海外事業の利益率が下がる。
- 営業キャッシュフローが細り、配当性向が大きく上がる。
- 連結配当性向50%を目安とする株主還元方針が変わる。
とくに気になるのは、価格と販売本数の関係です。
単価が上がっても、数量がそれ以上に落ちる状態が続けば、購入時に期待した値上げ力を説明しにくくなります。
値上げのバランスに期待して保有
買ったときに期待した、性能や安全性によって選ばれる商品と値上げの実績は残っています。
2026年上期は数量も増益に貢献しましたが、原材料安と円安にも支えられていました。関税や原材料高が重なったときも利益を残せるかが、次に気になる点です。
クルエイチ値上げ力がとにかく重要。
上げ過ぎてもダメ、上げなくてもダメ。
このバランスを適切にカジ取りできるかが今後の鍵を握っています!
確認した一次資料
以下は、2026年8月7日時点の判断に使った株式会社ブリヂストンの公式資料です。
- 配当金・株主還元
- 2025年12月期決算短信
- 2025年決算説明会資料
- 2026年12月期第1四半期決算短信
- 2026年第1四半期決算説明会資料
- 2026年12月期第2四半期決算短信
- 2026年第2四半期決算説明会資料
- 2022年決算説明会資料
- IRカレンダー
この記事は、私自身の投資記録と判断過程をまとめたもので、特定銘柄の売買を勧めるものではありません。株式は価格下落による元本割れの可能性があり、配当も将来にわたって保証されるものではありません。
掲載した過去の実績や試算は、将来の運用成果を保証するものではありません。