私はたばこを吸いません。
正直、「生活必需品」とも思っていません(笑)
 クルエイチ
会社や草野球チームの同僚の中には、吸わなきゃ生きていけないと豪語する人もいますが(苦笑)
それでもJTを保有しているのは、吸う人が減る中でも、値上げによって利益を残してきたからです。
2026年7月時点では保有を続ける判断です。数量が減った分を値上げで補えなくなり、現金収支や配当も弱くなるなら、持ち続ける理由がなくなります。
数量減を値上げで補う仕組み
紙巻たばこの販売数量は、世界全体で減る傾向にあります。
それでも市場の金額が増えてきたのは、価格改定が数量の減少を補ってきたためです。
JTも、主力ブランドや加熱式たばこの「Ploom(プルーム)」、価格改定、コスト管理によって、為替の影響を除いた売上と調整後営業利益を伸ばしてきたと説明しています。
調整後営業利益は、一時的な損益の影響を除いて事業の利益を比べるための指標です。
ただ、値上げが数量減を補えるかは市場によります。
2026年第1四半期のスペインでは、値上げや売れる商品の構成変化が数量減を上回りました。英国では上回れませんでした。
値上げしても利益が減るなら意味がない…
私が気になるのは、売れる本数が減っても、値上げや商品構成の変化で利益を残せるかです。
不況の中でも残った稼ぐ力
リーマンショックと買収の影響
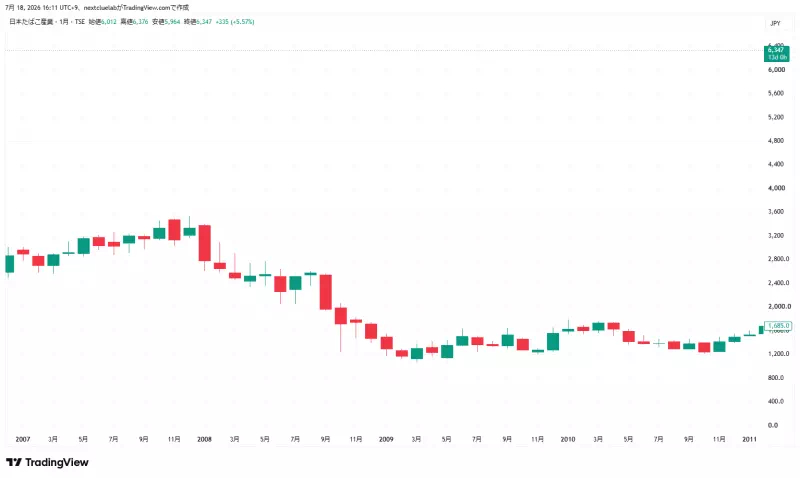
世界的な金融危機が起きた2008年を含む2009年3月期は、税抜売上高とEBITDAが当時の過去最高を更新しました。
EBITDAは、利払い・税金・減価償却前の利益です。一方、営業利益と当期純利益は減りました。
この時期には、英国を拠点とするたばこ会社Gallaher(ギャラハー)を買収した効果も加わっています。
税抜売上高とEBITDAには、この買収による事業の拡大も含まれています。
翌年度には、景気後退や増税によって需要が減り、低価格帯の商品への移行も進みました。
それでもJTは複数の主要市場でシェアを伸ばし、単価と利益率を改善しています。環境が悪くなったときにも利益を得る方法が残った点を評価しています。
クルエイチ私のJTの評価は「環境が悪くなっても、ブランド、地域分散、価格改定によって稼ぐ力を残せる会社」です。
コロナ禍では為替の影響も

コロナ禍の2020年は、売上収益と円換算の調整後営業利益が減りました。
為替の影響を除いた調整後営業利益は増え、会社は事業から安定した現金を得られたと説明しています。
株価の下落や売上の減少があっても、たばこ事業が利益と現金を残したことは、保有を続ける材料になっています。
クルエイチ外出制限があった時期でも、たばこは売れたってことですね。
保有理由と気になる変化
| 見る対象 | 保有を続ける理由 | 気になる変化 |
|---|---|---|
| 価格と販売数量 | 数量減を値上げや商品構成で補っている | 複数の主要市場で補えない状態が続く |
| 利益と現金収支 | 事業の利益と、設備投資後に残る現金が配当を支える | 利益と現金収支が悪化し、減配を繰り返す |
| 配当方針 | 利益のうち配当に回す割合を約75%とする目安がある | 方針が変わる、または事業の悪化で配当を続けにくくなる |
配当予想の金額より、この仕組みが続いているかが気になります。
高い利回りで買っても、配当を支える事業が弱くなれば、同じ理由で保有を続けるのは難しくなります。
加工食品だけでは補えない
JTには、テーブルマークなどの冷凍・常温食品と、富士食品工業を中心とする調味料事業があります。
テーブルマーク株式会社は、冷凍食品などの製造・販売を行う企業です。
日本たばこ産業(JT)の完全子会社で、加工食品事業としてJTの連結業績に含まれます。
加工食品の利益はたばこ事業に比べて小さく、たばこ事業の悪化を補える規模ではありません。
以前扱っていた医薬事業も、2025年に非継続事業へ分類されました。
今の保有理由は、たばこ事業で利益を得られることです。加工食品や医薬を、収益の分散を期待する材料にはしていません。
クルエイチ紙巻たばこの販売数量が長期的に減る中、たばこ以外の事業を持っていること自体はプラス材料です。
一方で、それだけで今後も安心とまでは言えません。
値上げの限界と規制が気になる
値上げが続くと、低価格帯への移行や不正流通が増え、かえって数量減が速まる可能性があります。
販売数量の減少を価格改定で補えなくなることが、一番の懸念です。
たばこ税、販売・広告規制、喫煙と健康をめぐる訴訟や和解金も、利益や現金収支に影響します。
JTが紙巻たばこより健康リスクを減らせる可能性があると位置づける製品区分を「RRP」と呼んでいます。Ploomもその一つです。
Ploomを次の利益成長源へ育てられるか、投資負担だけが増えていないかも気になります。
海外事業が大きいため、為替や地政学の影響も受けます。
円高になると円換算の利益が減ります。ロシアを含む各地域の事業環境も、会社の努力だけで変えられるものではありません。
保有理由を見直す条件
株価の動きと、JTを持っている理由の悪化は別物です。
一度の減配や一時的な株価下落だけでは、売却を決めません。
- 複数の主要市場で、値上げや商品構成の変化が数量減を補えない状態が続く。
- 調整後営業利益と年間フリーキャッシュフローの悪化が続き、稼ぐ力の低下を伴う減配が繰り返される。フリーキャッシュフローは、事業で得た現金から設備投資などを差し引いた金額。
- 配当性向約75%を目安とする株主還元方針が変わる。配当性向は、利益のうち配当に回す割合。
- 規制、訴訟、負債、手元資金の悪化が、配当を続けるうえで重大な影響を与える。
- RRPへの投資を続けても、紙巻たばこに次ぐ利益成長源としての進展が見えない。
数回の決算と会社の説明から、持ち続ける理由が残っているかを考えます。
この一覧を、次の決算で一つでも当てはまったら売るという条件にはしていません。
利回りで買っても事業が気になる
購入したきっかけには、高い配当利回りがありました。
今も保有している理由は、値上げと事業の規模によって、環境が悪いときにも利益と現金を残してきたことです。
配当予想があるからと言って、何があっても持ち続ける頑固さも持ってないです。
数量減を価格改定で補う仕組みが弱くなったときは、売却も検討します。
確認したJTの公式資料
以下の資料を2026年7月18日までに確認しました。
- JT Integrated Report 2025 – Tobacco Business
- JT 2025 Full Year Results
- JT 2026 First Quarter Results
- JT アニュアルレポート2009
- JT アニュアルレポート2010
- JT 2020 Results & 2021 Forecast
- JT Shareholders & Stock information
この記事は、私自身の投資記録と判断過程をまとめたもので、特定銘柄の売買を勧めるものではありません。
株式は価格下落による元本割れの可能性があり、配当も将来にわたって保証されるものではありません。
掲載した過去の実績は、将来の運用成果を保証するものではありません。