
正直、最も惹かれたのは利回りの高さです。
米国株・ETFの配当・分配金は、為替や外国課税など国内株にはない要素があります。
それでも、いろいろ引かれた後に手元へ多く残るなら面白い。
そこで、約25万円を上限に米国ETFのDJIAを68株購入しました。
DJIAは、米国を代表する30社の株式を持ちながら、株価指数のコール・オプションを売るカバード・コール戦略のETFです。
毎月分配を続けており、2026年6月30日時点の12か月分配金利回りは10.92%でした。
もちろん、高い分配金がそのまま利益になるわけではありません。
値上がり益が限定される可能性があり、分配金にはReturn of Capitalと呼ばれる元本払戻しが含まれることもあります。
私はこの二つを把握したうえで、日本株高配当とは違う仕組みを少額で試すことにしました。
今回確かめたいのは、DJIAの税引後受取額が、現金や国内高配当株などと比べてどれくらい残るのかです。
分配金だけでなく、為替、税金、費用、管理の手間まで含めて半年後にでも振り返ろうかなと。
高い利回りは諸々引かれた後でも魅力が残るのか
S&P500やオルカンなどで有名なインデックス投資は、資産形成の代表的な選択肢です。
ただ、私は日本株高配当を主軸にしつつ、サブでインデックス投資を少額で続けています。
さらに投資先を開拓したいな、ということでカバード・コールという別の収益の出方を少額で経験してみます。
今回の仮説は「DJIAの高い分配利回りなら、外国課税、国内課税、為替、費用を差し引いた後でも、現金や国内高配当株などと比べて受取額の魅力が残るのでは?」です。
分配金の金額だけでなく、受け取りまでの手間も含めて検証します。
私は日本株高配当を投資の主軸にしています。
国内株なら、配当額、業績、配当方針を確認する流れにも慣れてきました。
一方、米国ETFは決済通貨が円と米ドルに分かれ、外国での課税もあります。
カバード・コールの分配原資も、企業が利益から出す配当とは同じではありません。
表面上の利回りだけを並べても、実際の違いは分かりません。
そこで、約25万円を区切りとして追加入金を止め、実際に口座へ入った金額だけを積み上げます。
 クルエイチ
少額とはいえ、分配金や費用が数字として見える程度のまとまった金額にしました。
日本株高配当とは別の仕組みを試したい
DJIAが連動を目指す指数は、ダウ・ジョーンズ工業株価平均の構成銘柄を保有し、同指数を対象とした1か月物のコール・オプションを売却する戦略です。
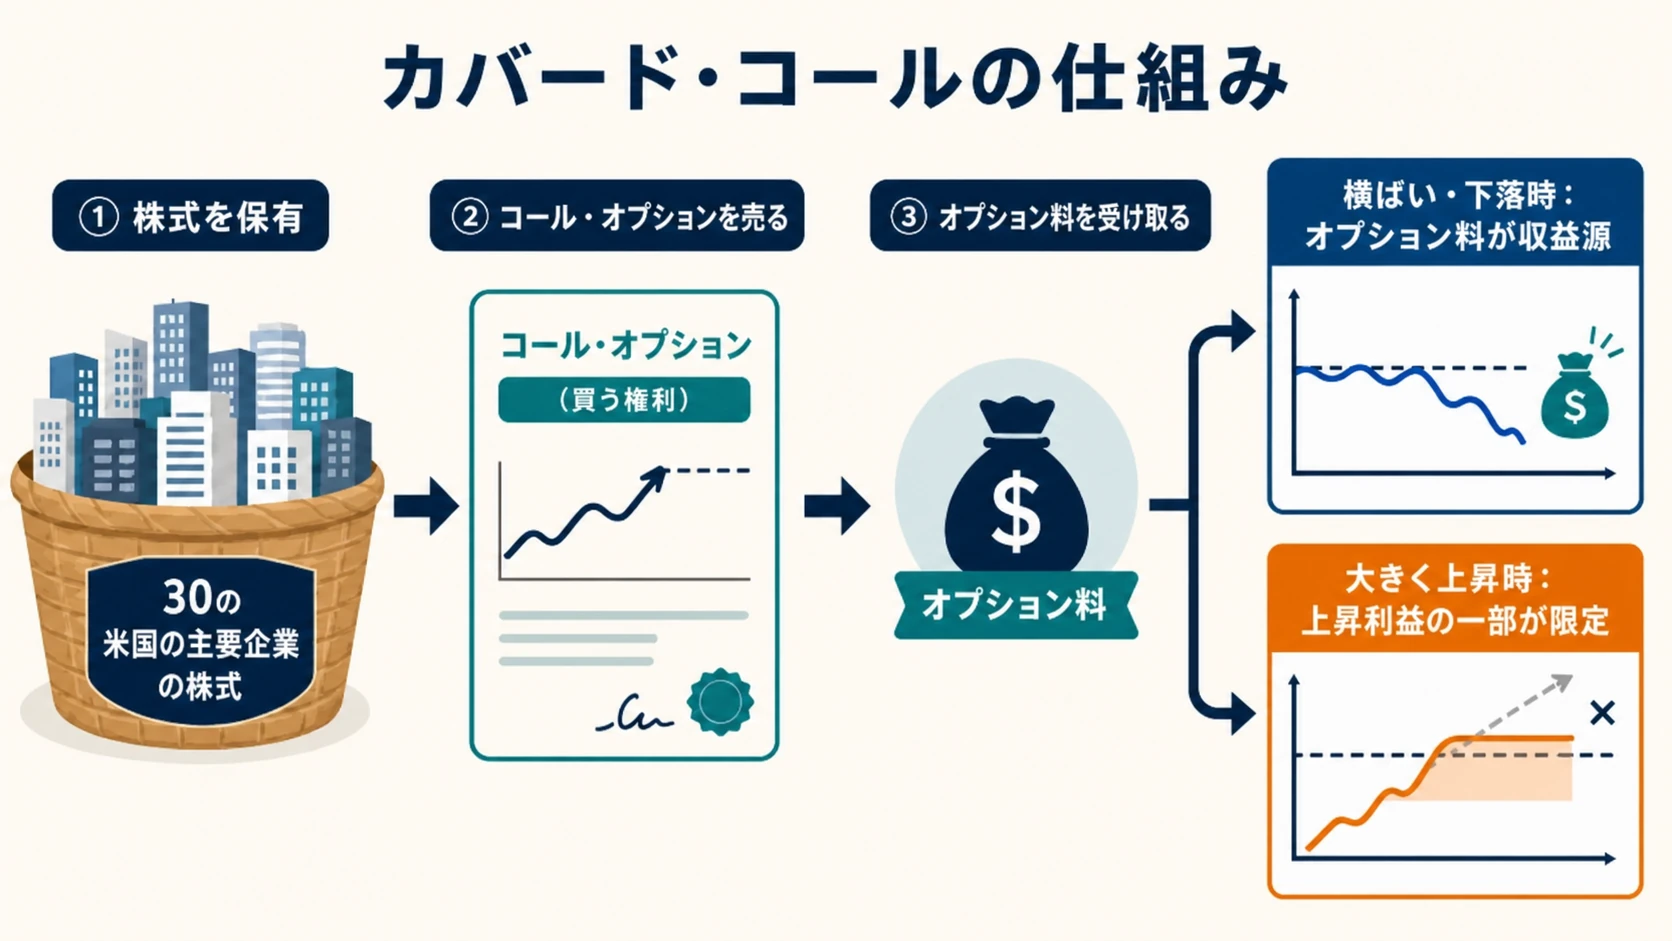
コール・オプションを売ると、受け取ったオプション料が収益源になります。
一方、指数が大きく上がった場合は、上昇利益の一部を手放す形になります。
公式資料にも、原資産の値上がり益が限定される可能性があると明記されています。
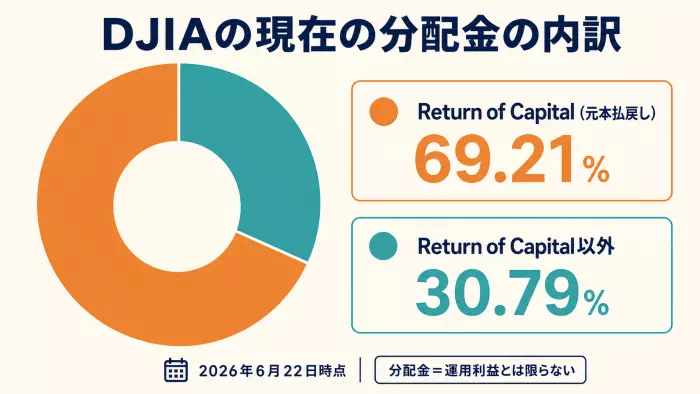
もう一つ気になるのが分配金の中身です。
2026年6月22日時点の公式資料では、現在の分配金に占めるReturn of Capitalの割合は69.21%でした。
これは、分配金の一部が運用で得た利益ではなく、元本の払戻しとして扱われているため、高い分配金利回りだけで収益性を判断できないことは確かです。
この割合は今後も同じとは限らず、上がることも下がることもあることは考える必要があります。
私はこの仕組みを避けるのではなく、実際の受取額と値動きを一緒に記録して確かめたいと思いました。
クルエイチ日本株高配当だけでなく、少額で別の収益の出方を経験することに意味があると考えています。
先に外国株売買を一巡した
7月15日は米国ETFの練習から
海外株を買うのは初めてだったため、2026年7月15日にVYM、DJIA、IYR、PFFを1株ずつ購入しました。
この時点では、どれかを少額投資実験の対象にしようと思っていたものの、決め切っていませんでした。
その後、PFFとDJIAに絞ったのでPFFを16株追加しました。
そこからさらに、8月初週に本実験の銘柄を一つへ絞ることにしました。
VYM、IYR、PFFは7月31日に売却し、DJIAだけを残しています。
この練習売買の総合損益は、米ドル基準で-4.68ドル、円換算の参考値で-2,528円でした。
大きな損失ではありませんが、円で買って米ドルで売ると、株価だけでなく為替や手数料も追う必要があります。
1回売買しただけでも、海外株は独特で難しいというのがよく分かった、というのが率直な感想です。
ただ、分からないまま約25万円というまぁまぁな金額を動かすより、少額で一巡できたのは良い経験になりました。
売却代金と日本円の余剰資金が分かれていたため、DJIAは4回に分けて買っています。
最初の買付日は7月15日ですが、銘柄、上限額、再投資方法などの条件を固定して本格的に始めた日は8月21日です。
68株と米ドルMMFで実験を始める
2026年8月21日時点の条件を、次のとおり固定しました。
- 対象:DJIA 68株と楽天・米ドルMMF 12.61ドル
- 資金上限:約25万円。今後の追加入金はしない
- 口座:楽天証券の特定口座
- 開始日:2026年7月15日。本格開始日は2026年8月21日
- 分配金:米ドルMMFを自動買付する設定
- 再投資:分配金、貸株金利、MMF分配金がDJIA1株分に達するたび1株購入
- 貸株:配当優先コース、貸株金利は米ドル受取
- 比較対象:現金、国内高配当株、一般的な米国高配当株
DJIAの買付は次の4回です。
平均買付単価は、手数料を含めず1株22.63ドルになりました。
| 約定日 | 株数 | 1株単価 | 決済通貨 |
|---|---|---|---|
| 2026年7月15日 | 1株 | 22.21ドル | 円 |
| 2026年7月21日 | 22株 | 22.30ドル | 円 |
| 2026年8月7日 | 44株 | 22.80ドル | 米ドル |
| 2026年8月21日 | 1株 | 22.80ドル | 米ドル |
4回の買付にかかった手数料・税金は合計7.58ドル、円換算の参考額で1,212円です。
米ドルMMFを含めた投入額は、円換算で249,477円になりました。
1株を買えない端数の12.61ドルは、ノーザン・トラスト・米ドル・リクイディティ・ファンド、通称「楽天・米ドルMMF」へ置いています。
DJIAの分配金も自動でこのMMFを買い付ける設定です。
米ドルMMFは預金ではなく投資信託で、元本保証はありません。
楽天証券の商品概要では毎日決算し、実績分配は毎月末に再投資されます。
分配金を米ドルのまま置くより少しでも収益を得ながら、次のDJIA買付を待てるかも一緒に見ていこうかと思っています。
受取額以外に手間と課税も比べる

比較の中心は、税引後の累計受取額です。
同じ約25万円を置いた場合の比較対象を作っておきました。
| 比較対象 | 固定する条件 | 主に見ること |
|---|---|---|
| 定期預金 | 年0.4%/1.5%、利息税20.315% | 税引後利息、管理の少なさ |
| 国内高配当株 | NISA、利回り4% | 非課税の受取額、値動き |
| 米国高配当株 | 利回り4% | DJIA実績を使った税・為替の影響 |
| DJIA+米ドルMMF | 実際の受取額と費用 | 分配金、再投資、管理の手間 |
たとえば25万円を年0.4%の定期預金へ置いた場合、税引後利息は1年で約797円です。
年1.5%なら約2,988円、NISAで利回り4%の国内高配当株なら税引後配当は1万円という計算になります。
ただし、預金と株式では元本の値動きが違います。
国内高配当株とDJIAも、分配原資や税の扱い、為替リスクなど相違点はいくつもあります。
単純な優劣ではなく、「受け取れた額と、引かれた額や手間」を並べて比較してみようと。
楽天証券の説明では、米国株の配当金は現地源泉税と国内の税を差し引いて入金されます。
外国税額控除を使える場合もありますが、確定申告が必要で、所得などによる限度額もあります。
必ず外国税が全額戻るわけではありません。
そのため、将来の手取りを今の時点で推測するのはナンセンス。
当面は実際に入金された税引後分配金、貸株金利、MMF分配金と、発生した費用をそのまま使います。
- 税引後の累計受取額
- 外国課税、国内課税、為替、手数料の影響
- 評価損益まで含めた円ベースの総合損益
- 再投資でDJIAを1株追加するまでの期間
- 設定、記録、確定申告を含む管理の手間
変えない条件と見直す条件
実験中に都合よく条件を変えないよう、既に購入済みの約25万円以外で追加入金はしません。
クルエイチ値下がりしたから別資金で買い増し!とかは考えてません。
貸株は配当優先コースに設定しました。
2026年8月22日時点の参考年率は0.01%で、金利の高さには期待していません。
配当金として受け取ることを優先し、実際の貸株金利は補助的な収入として別に記録しとこうと思っています。
配当優先でも、返却期間中は貸株金利が付かず、事情によって配当金相当額になる場合があります。
貸株金利や配当金相当額は配当所得とは税区分が異なるため、この違いも管理の手間として残します。
一方、次の前提が変わった場合は条件を見直します。
- DJIAが月次分配でなくなる、または分配方針・商品性が大きく変わる
- 米ドルMMFの自動買付や再投資方法が使えなくなる
- 手数料、税制、貸株制度が変わり、比較条件が崩れる
- 生活に影響する事情が生じ、実験資金を維持できなくなる
値下がり率だけでは中止しません。
高い分配金と引き換えにどのような値動きになるかも、今回確かめたいことだからです。
最初の答え合わせは2027年1月
DJIAの最初のレビュー日は、最初の買付から6か月となる2027年1月15日に確認します。
米ドルMMFは、本格開始から6か月の2027年2月21日に区切ります。
それより前に分配金、貸株金利、MMF分配金の合計がDJIA1株分へ達した場合は、DJIAを1株購入して記録します。
毎月の値動きだけで結論を出さず、少なくとも最初の半年は同じ条件で続ける予定です。
まだ分からないのは、高い分配金が実際にいくら残るのか、値上がり益の制限と元本払戻しが総合損益へどう表れるのか、税と管理の手間に見合うのかです。
利回りの数字だけを見れば、DJIAはかなり魅力的に見えます。
利回りは確認時点や計算方法で変わりますが、それでも普段見る預金金利や国内高配当株の利回りよりかなり高めです。
私もそこに惹かれて買いましたし。
ただ、今回の実験で見たいのは分配金の金額だけでなく、手間や引かれる額、為替などです。
要は、私の投資の主軸である日本株高配当には影響せず、それでいて違う仕組みを実際に経験してみようという実験を始めようということです。
半年後にでも、手元に残った金額と手間を並べて、続ける価値があるかを判断しましょうかね。
確認した一次資料
以下の資料を2026年8月22日に確認しました。
- DJIAファクトシート|Global X Japan
- 配当金での米ドルMMFの自動買付|楽天証券
- 外貨建てMMFの商品概要|楽天証券
- 米国貸株 コース設定について|楽天証券
- 米国貸株サービスの基本ルール|楽天証券
- 株式・配当・利子と税|国税庁
- 居住者に係る外国税額控除|国税庁
本記事は私自身の少額投資の検証計画を記録するもので、特定の金融商品の売買を勧めるものではありません。金融商品は価格下落による元本割れの可能性があり、分配金や運用成果も保証されません。外国資産と外貨建てMMFには為替、金利、信用などのリスクがあります。
掲載した利回り、税率、貸株金利、試算は確認時点の条件によるもので、将来の運用成果を保証するものではありません。