三菱HCキャピタルに、派手な値上がり益はあまり期待していません。
私が狙っているのは、毎年少しずつ受取額が増えること。つまり増配です。
2026年8月4日時点では、保有を続ける判断です。
年間配当が1~2回据え置かれても許容しますが、利益が伸びないまま配当に回す割合だけを上げるか、減配した場合は保有理由を見直します。
増配で取得額に対する利回りが上がる
購入時に一番評価したのは、長く続く増配実績です。
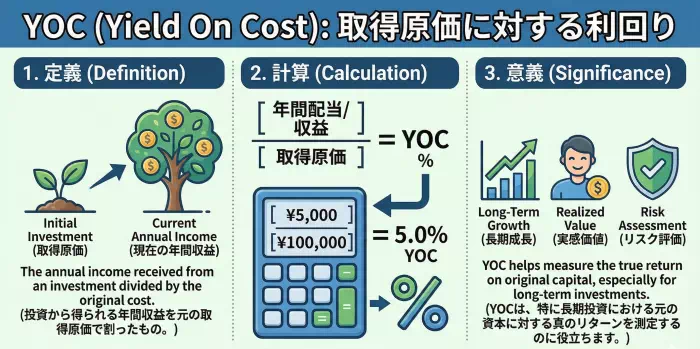
受け取る配当が増えれば、購入価格が変わらなくても、取得額に対する配当利回りは上がります。この利回りをYOCと呼びます。
 クルエイチ
いわゆるYOC(Yield On Cost)ですね。
私が期待しているのは、会社の利益成長に合わせて1株配当も少しずつ増えることです。
実際に100株で受け取った期末配当は2,400円でした。
国内リースだけに偏っていないことも購入理由にしました。
一部の事業が悪い年にも、ほかの事業が利益を得て配当を支えてくれることを期待しています。
七つの事業から利益を得る
三菱HCキャピタルには、カスタマーソリューション、海外カスタマー、環境エネルギー、航空、ロジスティクス、不動産、モビリティの7事業があります。
企業向けのリース料と金利収入
カスタマーソリューションは、国内企業へ機械、情報通信機器、医療機器などのリースや金融サービスを提供します。
海外カスタマーも、欧州や米州を中心に企業向けの金融サービスを扱います。
長期契約から入るリース料や金利収入が、毎期の利益を支えます。
取引先の業績が悪化すれば、お金を回収できない損失が増える可能性もあります。
2026年3月期は、米州の商用トラック事業で貸倒関連費用が減り、海外カスタマーの利益が改善しました。
一方、過去の英国自動車ローン手数料問題に関する大口引当も計上しています。引当は、見込まれる負担に備えて費用を計上することです。
貸した先から回収できているかまで確認は必要ですね。
クルエイチ医療みたいな専門性が高そうな分野にも突っ込んでるのは面白いですね。
航空機や不動産にも利益と損失
航空では航空機とエンジン、ロジスティクスでは海上コンテナと鉄道貨車、不動産ではオフィスや住宅、物流施設などを扱います。
環境エネルギーは再生可能エネルギー、モビリティは自動車のリースが中心です。
2026年3月期は、環境エネルギーが赤字でしたが、航空、ロジスティクス、不動産などの利益が補い、全社純利益は過去最高になりました。
ただ、航空では特定の航空会社向けリースで減損が発生し、不動産の利益には大口物件の売却益も含まれます。
減損は、持っている資産の価値が下がったために損失を計上することです。
別の事業が利益を得たことは保有を続ける材料です。
その利益が毎年のリース料などで増えたのか、大きな資産を売ったことで増えたのかも気になります。
事業が違っても共通するリスク
リース会社は、借りた資金で資産を取得し、リース料や金利、売却代金で回収します。
借入金の多さや自己資本比率だけを、一般の事業会社とそのまま比べられません。
- 貸した相手からお金を回収できない信用リスク。
- 航空機、不動産、コンテナなどの価値や売却収入が下がる資産のリスク。
- 必要な資金を妥当な条件で調達できないリスク。
クルエイチリース資産は、使い方や技術の変化によって価値が想定より早く下がることがあります。
返却後に予定どおり売れず、減損や売却損につながっていないかは見ておきたいですね。
貸倒関連費用や減損が増えていないか、資金調達コストを契約条件へ反映できるか、外部格付A格と複数の調達手段を維持できるかが気になります。
外部格付は、外部の格付会社が借金を返す能力を評価したものです。
景気後退で顧客の信用悪化、資産価格の下落、金融市場の混乱が重なれば、複数の事業で同時に損失が出る可能性があります。
利益が増えずに増配を続けられるか
配当性向は、利益のうち配当に回す割合です。
2026年3月期は40.7%、2027年3月期予想は45.8%で、会社が掲げる2028年度の目標「45%以上」にすでに達しています。
この配当性向を、すぐに無理な配当とは考えていません。
ただ、配当に回す割合を引き上げるだけの増配には限界があります。ここから先も増配を続けるには、利益の成長も必要です。
クルエイチここが私の懸念点。
増配ペースに企業成長が追いつくか?
記事冒頭で値上がり益を狙えるか怪しいと言った理由はここです。
純利益の上昇鈍化でも増配続けるなら資金繰り等が悪くなって株価にも反映するのでは???
配当へ回す割合ばかり上がれば、事業へ再投資する利益や、損失に備えるお金が減ります。
保有する資産を増やすだけでなく、そこから得る利益も増えてほしいと思っています。
資産に対する利益の割合をROA、自己資本に対する利益の割合をROEと呼びます。
利益とともに、この二つが改善するかも気になります。
2027年3月期は表面上の減益予想ですが、前年度の子会社の決算期変更による影響を除くと、会社は実質増益を見込んでいます。
一度の利益の増減で決めず、リース料などの継続収入、貸倒関連費用、資産の売却益や損失がどう変わったかを確認したいです。
据え置き二回までは許容する
年間配当が1回か2回据え置きでも、利益と資産効率が改善途中なら保有を続ける余地を残しています。
連続増配の記録を守るために、無理に配当性向を引き上げる方が困ります。
- 航空・不動産などで減損や売却損が増え、企業向け事業でも貸倒関連費用が増える。
- リース料などの継続収入が伸びず、大口の資産売却益に全社利益を頼る状態が続く。
- 資産残高だけが増え、ROAとROEが中期計画から離れたまま改善しない。
- 格付の低下や資金調達環境の悪化で、必要な資金を妥当な条件で確保しにくくなる。
- 配当性向だけを上げて増配を続ける、または減配を発表する。
据え置きは、次の増配に必要な利益を増やす時間として見られます。
減配は、増配を主目的に買った私にとって購入理由が成り立たなくなる変化です。減配時は撤退を検討します。
次の増配に利益成長が追いつくか
見ることが多いですねぇ…😅
今回いちばん気になったのは、増配のペースに利益の成長が追いつくかでした。
会社は、資産規模を増やす成長から、収益性を重視する経営へ変えようとしています。
この転換で利益が増えるなら、次の増配も期待できます。
利益が伸びないまま配当性向だけが上がるなら、連続増配の年数が増えていても保有理由を見直します。
確認した一次資料
以下の三菱HCキャピタル株式会社の公式資料を2026年8月4日に確認しました。
この記事は、私自身の投資記録と判断過程をまとめたもので、特定銘柄の売買を勧めるものではありません。株式は価格下落による元本割れの可能性があり、配当も将来にわたって保証されるものではありません。
掲載した過去の実績や試算は、将来の運用成果を保証するものではありません。