クボタを買ったときは、農業機械と水インフラの二本柱に期待していました。
需要の違う事業があるなら、景気の波にも強そうだと考えたからです。
調べ直すと、売上の約9割は機械事業でした。
さらに気になったのは、売上が増えていた2021~2025年も、設備投資などを差し引いた現金収支は5年間の合計でマイナスだったことです。
2026年8月4日時点では、保有を続ける判断です。
農機と水インフラへの期待は残っていますが、在庫や購入者への貸付金にお金を使いすぎて、配当に回すお金が足りるのかも気になっています。
売上の約9割を占める機械事業
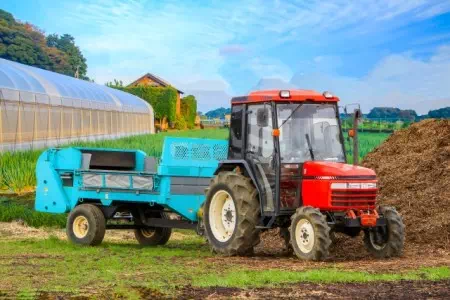
クボタの機械事業には、農業機械のほか、エンジンや建設機械があります。
水・環境事業は、水道管やバルブ、ポンプ、環境プラントなどを扱います。
2026年中間期は、売上の約9割が機械事業でした。水・環境とは売上も利益も規模に差があります。
機械事業が大きく落ち込んだ分を、水・環境だけで埋めるのは難しそうです。
水・環境には、古くなった水道管の更新や国土強靱化、官民が協力して施設を運営する需要があります。
農家の所得や住宅景気とは違う理由で仕事が生まれる点は、購入時と同じく評価しています。
 クルエイチ
二本柱と思って買いましたが、規模にはかなり差がありました。
水インフラへの期待は残しつつ、まずは機械事業の状況を見ることになりそうです。
農機と建機で異なる需要
機械事業の中にも、農機と建機、地域ごとの違いがあります。
2026年中間期には、農機が弱い地域でも建機は売れていました。
農機の買い替えは先送りできる

トラクタは長く使える機械です。
農家の所得、作物価格、金利、天候などの条件が悪くなれば、買い替えを先送りすることがあります。
北米では、農用トラクタと、住宅周辺の整備などに使う小型トラクタが弱含みました。
後者は農業だけでなく、住宅建設や個人消費の影響も受けます。
アジアでは、タイの市場は農家所得の低迷で低水準でしたが、インドの市場は農村支援策と良好な農業環境を背景に成長しました。
建機はインフラ投資が支えに
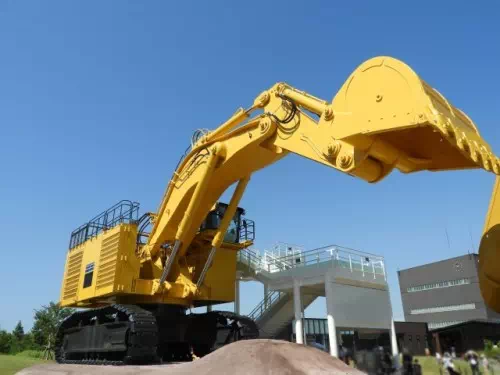
北米では、トラクタが弱い一方、建設機械は公共投資や民間の建設需要を背景に堅調でした。
欧州でも、トラクタ市場が伸びない中、建機はインフラ投資で回復しています。
農機と建機を扱い、複数の地域で販売していることは、一部の需要が落ちたときの支えになります。
ただ、世界景気の後退、原材料高、関税、円高が重なれば、複数の事業や地域で同時に利益が減る可能性があります。
今回の決算では需要の違いが支えになりました。
農機が売れない状態が続き、建機やほかの地域でも補えなくなるなら、保有理由の一つが弱くなります。
売上が伸びても現金が増えるとは限らない
会社は前の中期経営計画について、販売量を重視して事業を広げた結果、収益性とフリーキャッシュフローが停滞したと振り返っています。
フリーキャッシュフロー(FCF)は、事業から得た現金から設備投資などを差し引いた金額です。
配当や借入金の返済、新しい投資に回せるお金を考えるときに使います。
2021~2025年は売上高が伸びましたが、営業利益率は低下し、5年間の累計FCFはマイナスでした。
売上が増えても、利益率や現金収支は良くならなかったということです。
農機を売るには、完成品や部品の在庫が必要です。
また、購入者に資金を貸す小売金融も行っています。利益を計上していても、在庫の仕入れや貸付けにお金を使い、回収まで時間がかかれば、手元で使える現金は増えません。
新しい中期経営計画では、北米で貸付金の残高を増やさない運営へ変え、製品在庫月数を減らす方針です。
私が気になるのは、この計画どおりに在庫や貸付金を抑えられるかです。
売上が伸びても、売るために必要なお金ばかり増える状態が続くなら、増配への期待も見直すことになります。
増配を支える現金収支

2026年中間期は、利益と現金収支の両方が改善しました。
過去5年間の現金収支が気になっていた私には、保有を続ける理由になる材料です。
- 価格改定、販売増、販売奨励金の見直しなどで利益が増えた。
- 為替の影響を除くと、貸付金と在庫は前年同期末より減った。
- 営業活動で得た現金から設備投資などを差し引いても、FCFはプラスだった。
増益には円安と関税還付も
通期の営業利益予想には、円安と米国関税の還付による押し上げも含まれています。
この二つが今後も続くとは限りません。
次の決算では、円安や関税還付の影響と、販売増や値上げでどれだけ利益が増えたかの二点を確認したいです。
売上や利益が増えたという結果に加えて、増えた理由も気になります。
累進配当を続ける方針
年間配当は、据え置きの年もありますが、減配せずに引き上げてきました。
会社は2030年までの財務運営で、累進配当を続ける方針を掲げています。前年度の配当額を維持するか、増やすという考え方です。
クルエイチ業績などを理由に減配や無配となる可能性はあります。
累進配当は約束じゃない、というところは注意!
私も増配を期待して買いましたが、在庫や貸付金にお金を使いすぎて、借入金で配当を続ける状態にはなってほしくありません。
中間期の改善が続くかどうかが、保有を考えるうえで気になる点です。
保有理由を説明できなくなるとき
購入時に決めた売却検討のきっかけは、増配が止まったときと、業績が低迷したときです。
今回の調査を踏まえ、在庫や貸付金が増えて現金収支が悪くなっていないかも、判断材料に加えたいと思っています。
- 北米、欧州、アジアで農機需要が同時に悪化し、建機やエンジンでも補えない状態が続く。
- 機械部門の販売数量と利益率が落ち、水・環境部門の売上や利益も減る。
- 在庫、販売代金の未回収分、購入者への貸付金が増え、本業の現金収支とFCFの低迷が複数年続く。
- 小売金融の返済遅延が増え、販売を支えるための金利負担や、貸付金を回収できない損失が膨らむ。
- 累進配当の方針が変わる。または、現金収支が改善しないまま増配を続ける。
一度の農機の販売減や円高で、すぐに売るつもりはありません。
ほかの地域や事業が補っているか、在庫と貸付金を抑えられているか、配当や投資に回すお金があるかを合わせて考えます。
二本柱への期待は残る
農機と水インフラがあることは、今も保有理由の一つです。
ただ、購入時に考えていたほど、二つの事業の規模は近くありませんでした。
クボタは他の銘柄より見るべき点が多いかな、という印象です。
売上や配当が伸びていても、在庫や貸付金が増えすぎていないかが気になります。
少なくとも見るだけ見とかないと安心はできません。
在庫や貸付金を減らしながら売上を伸ばせるなら、配当に回すお金も増えるかもしれません。
そこを期待しつつ、2026年8月4日時点では保有を続ける判断です。
確認した一次資料
以下の株式会社クボタ公式資料を2026年8月4日に確認しました。
この記事は、私自身の投資記録と判断過程をまとめたもので、特定銘柄の売買を勧めるものではありません。株式は価格下落による元本割れの可能性があり、配当も将来にわたって保証されるものではありません。
掲載した過去の実績や試算は、将来の運用成果を保証するものではありません。