積水ハウスというと、新築住宅の会社を思い浮かべます。
私が評価しているのは、建てた後も収益が続くシャーメゾンの賃貸管理です。
新築販売とは違う収益があるため、景気の波を少し和らげられると考えて保有しています。
2026年7月時点では、国内の管理事業が利益を残していることを評価して、保有を続ける判断です。
ただ、金融危機後には実際に減配し、米国住宅事業も振るいません。
賃貸管理の収益があっても、ほかの事業の不振が大きくなれば、同じ理由で持ち続けられるか気になります。
建てた後も続く賃貸管理の収益
シャーメゾンは、積水ハウスの賃貸住宅ブランドです。
建てた後も、入居者募集、建物管理、退去後の再募集などを続けます。
新築住宅の業績は、受注から引き渡しまでの件数や時期、材料費、住宅ローン金利などで動きます。
賃貸住宅管理は、管理する住戸と入居者がいることで、管理や賃貸に関する売上が継続して発生しやすい事業です。
購入時の私は「毎月家賃が動く事業なら、新築だけに頼る会社より波が小さい」と考えました。
この収益が続くかを考えるには、管理戸数、入居率、賃料水準、利益率が気になります。
 クルエイチ
とはいえ毎回細かくは見れていないですが…
2027年1月期第1四半期は、賃貸住宅管理が増収増益でした。国際事業は営業赤字です。
国内の管理事業が利益を残していることと、海外の不振が続いていることの両方が、保有を考える材料になります。
米国住宅は売れてこそ利益になる

住宅不足でも金利が高ければ買いにくい
積水ハウスは米国戸建住宅を海外成長の中心に置いています。
住宅不足という長期的な需要があっても、住宅ローン金利が高ければ月々の返済負担が大きくなり、購入をためらう人が出ます。
同じ4,000万円(35年で返済)の家を買っても、金利が違うと毎月39,164円の差が生まれます。
- 低金利(年0.5%)の場合
- 月々の返済額:103,834円
- 35年間の総返済額:43,610,343円(利息:約361万円)
- 高金利(年2.5%)の場合
- 月々の返済額:142,998円
- 35年間の総返済額:60,059,196円(利息:約2,006万円)
第1四半期の米国戸建住宅では、先行きへの不安から顧客の様子見が続き、引き渡しの減少と販売促進費の増加が業績へ響きました。
住宅が売れなければ意味が無いので、海外展開の広さで事業分散出来ていても、それがプラスかどうかは要判断です。
引き渡しが減るだけでなく、値引きや販売促進費、土地在庫まで増える状態が続くと、保有を続ける理由も弱くなります。
円安でも現地の不振は残る
海外の利益を円へ換算すると、円安で報告上の金額が増えることがあります。
でも、現地で販売件数が減り、値引きや費用が増えていれば、円安だけで事業が良くなったとは考えられません。
クルエイチ海外利益は為替を指標として見がち。
でも海外でそもそも利益を出せているか?の方が重要ですね。
有価証券報告書では、金利、資材価格、賃料相場、為替、資金調達コストなどが事業リスクに挙げられています。
中東情勢なども、エネルギーや輸送、建築資材の価格を通じて影響します。住宅が売れているかと、売るための費用が増えていないかが気になります。
賃貸事業があっても減配した

金融危機が起きた年は配当を維持
リーマンショックが起きた2008年を含む2009年1月期は、売上と利益が悪化しました。
それでも年間配当は24円を維持しています。
不動産賃貸の売上は前期を上回りました。
住宅販売が落ち込む中で賃貸関連の売上が残ったことは、私が管理事業を評価する材料です。
翌年は全社赤字で減配
影響が長引いた2010年1月期は、会社全体で営業損失と当期純損失を計上し、年間配当は24円から10円へ減りました。
不動産賃貸の売上は増えましたが、利益率は低下しました。
住宅販売の不振や在庫の負担を、賃貸関連事業では補えなかったということです。
賃貸管理に期待していても、会社全体の利益と現金が弱くなれば配当は減る可能性があります。
継続して収益を得る事業があることと、減配しないことは別物です。
クルエイチ賃貸管理のような安定事業があれば、最低限の配当金は出せるはずだと見ています。
ただし、最終的に配当を決めるのは会社です。
業績や現金の状況によっては、減配や無配もあり得ます。
保有理由を見直す条件
次のような変化が続けば、購入時の考えがまだ成り立つかを見直します。
- 賃貸住宅管理の入居率、賃料水準、利益率が数回の決算で悪化する。
- 米国戸建住宅の引き渡し減少や販売促進費の増加が続く。
- 配当を支える利益と、事業から得る現金が弱くなる。
- 自己資本比率、借入、在庫、資金調達コストから見て、配当や投資に使えるお金が不足し、必要な資金も確保しにくくなる。
一つの数字が悪化しただけで、すぐ売却するつもりはありません。
国内の管理事業、海外事業、配当、財務の複数で悪化が重なったときに、購入時の考えから外れていないかを見直すイメージです。
お米優待は100株では対象外
配当基準日は7月31日と1月31日です。
1月末が決算期末というのは、3月や12月決算に慣れていると少し珍しく感じます。
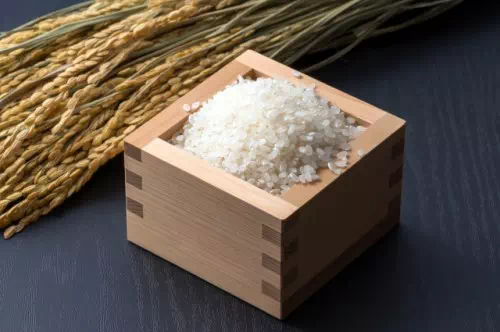
株主優待は、毎年1月31日時点で1,000株以上を保有する株主が対象です。
10月下旬から11月初旬に、魚沼産コシヒカリの新米5kgが贈られます。
クルエイチ1,000株はハードルが高いですねぇ…
100株保有の私は対象外です。
お米をもらいながら配当を受け取るのは、日本人投資家として最高の贅沢かもしれません(笑)。
優待制度は変更される可能性があるため、優待だけを目的に買い増すつもりはありません。
管理事業への期待は残る
第7次中期経営計画には、配当下限を含む株主還元方針があります。
下限を設けているのは中期計画の期間中で、将来の配当額まで約束する方針ではありません。
会社が示しているのは「配当下限」です。「累進配当」と読み替えず、対象期間と事業の利益を確認したいです。
建てた後も収益が続く賃貸管理への期待は、購入時から変わっていません。
その利益が残っていても、海外の不振が全社の利益や配当に響く状態が続くなら、保有する理由を考え直すことになります。
確認した一次資料
2026年7月時点の保有判断に使った、積水ハウスの公式資料です。
この記事は、私自身の投資記録と判断過程をまとめたもので、特定銘柄の売買を勧めるものではありません。株式は価格下落による元本割れの可能性があり、配当も将来にわたって保証されるものではありません。
掲載した過去の実績は、将来の運用成果を保証するものではありません。