当面は、日本株高配当に資金と調査時間を寄せるつもりです。将来は日本債券や米国株などにも広げたいのですが、少ない資金でいくつもの分野を持つと、得られる金額に対して調べることや管理の負担が大きく、正直割に合いません。
主力にまとまった資金を回しながら、次の分散先を少額で試しておく。資金が増えてから初めて知らない分野へ大きく投資するのは怖いので、この順番で進めたいと考えました。
 クルエイチ
新NISAの成長投資枠は日本株高配当で埋めるつもりなので、そこまでは集中投資かな?
これは、2026年7月時点で考えていた方針です。別分野の候補は少額で買っていましたが、何を確かめる実験にするかは、まだ決めていませんでした。
集中するのは日本株高配当という分野
一つの会社へ資金を集める集中投資と、日本株高配当を主力にすることは別物です。私は日本株の中でも、複数の企業や業種に分けて持っています。
一社へ資金を寄せすぎると、その会社の業績悪化や減配が運用全体に響きます。国内株と円に偏るリスクは残りますが、一社の事情で大きく資金を減らす形は避けたいです。
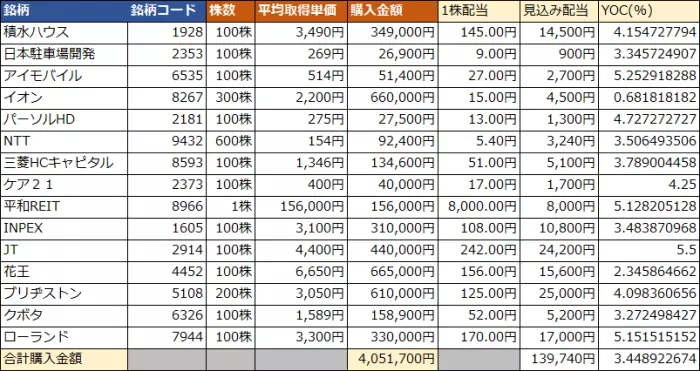
クルエイチ実際2026年7月時点で、ある程度分散した業種・会社に投資できています。
金融庁の資産形成の基本でも、地域や種類の異なる資産に分散することで、価格変動をある程度抑えられると説明されています。私も将来は広げたいと思っています。ただ、今の資金と調査時間で、どこまで持つかを考えています。
期待する収益と管理の負担が合うか
私は、すべての投資先が同じ利回りになるとは考えていません。少額のうちは、自分が理解し、より高い収益を期待している日本株高配当に資金を寄せたいです。
たとえば、10万円すべてを年4%で運用できれば、1年分の増加額は4,000円。半分を年4%、残り半分を年1%で運用できた場合は2,500円です。税金と費用を含めない計算で、同じ利回りが続き、増えた分を再投資できるなら、年数とともに差が広がります。
差が生まれる理由は、仮定した利回りの違いです。分散すると必ず複利の効果が弱くなるわけではありません。日本株高配当が実際に高い収益を出せるかも、事前には決まりません。期待が外れたときは、資金を寄せた分だけ損失の影響も大きくなります。
外国株なら為替、債券なら金利など、投資先が増えると調べることも変わります。商品ごとに、費用や税金、分配金の受け取り方も追うことになります。持つ商品だけ増えて、なぜ持っているかを説明できない状態にはしたくありません。
そこで、主力としてまとまった資金を振り向ける分野は、今は日本株高配当に絞っています。得た利益も再投資し、期待した収益を出せるかを確かめたいです。
クルエイチ少額から広く分散された投資信託を積み立てる方法もあります。
その方法が悪いとは言いませんが、私は個別の分野や商品を理解しながら投資したいんですね。
円と日本株だけを完成形にはしない
国内の複数の会社を持っていても、日本の経済や制度、地政学上の変化で、一緒に値下がりすることがあります。日本株高配当だけで、運用を完成させるつもりはありません。
候補は、日本債券や米国株などです。日本債券には株式と異なる値動きを期待しています。米国株なら地域や通貨を広げられますが、株式同士なので、日本株と同時に下がる場面もあります。外国資産には為替による損失の可能性もあります。
分散先には、主力と同じ理由で値動きしにくいものを加えたいです。主力は利益を重視し、分散先は主力に対するリスクヘッジ、つまり同じ原因による損失の集中を減らす役割を期待する感覚です。組み合わせても、損失を防げる保証があるわけではありません。
候補を買ってから実験の条件を考えている
少額投資実験では、値動きや管理方法を経験し、将来まとまった資金を振り向ける候補を探したいと思っています。
2026年7月時点では、候補の商品をすでに少額で持っていました。でも、実験の条件はまだ決めていません。候補を半分ほどに絞り、何を確かめるか、いつまで持つか、何と比べるかを決めてから始めるつもりでした。
クルエイチ候補を買った時点で実験じゃん…という気もしますが。
少額をいいことに、本当に「なんとなく」で買ってる状態なので…

利益が出ただけで「良い実験だった」と済ませるのも違う気がします。GPIFの説明では、資産運用のリスクをリターンのブレの大きさとしています。途中で大きく値下がりしたか、主力の日本株と同じように動いたかも知りたいです。
為替や分配金の影響、税金と費用、管理を無理なく続けられたかも残すつもりです。何を試すかが曖昧なまま利益が出ても、次にもっと大きな資金を回す理由としては足りません。
いきなり大きなお金を扱うのは怖い

株投資を始めたときは、Tポイント(現Vポイント)だけを使い、現金は一切使っていませんでした。当時は「ポイントは有って無いようなものだから、損してもいいや」と思えたんですね。
ポイントにも買い物に使える価値はありますが、私にとっては、現金で始めるより気持ちの負担が小さかったです。少額なら失敗したときの金額も限られるので、試しやすいと感じました。
いきなりデカい金額を扱うのは、やっぱ怖いです。今は日本株高配当で利益と再投資を狙いながら、ほかの分野を知るために少額で経験しておきたい。資金が増えたときには、実際に持ってみた経験から、次の分散先を選べたらと思っています。
本記事は私自身の投資方針と少額投資の検証準備を記録するもので、特定の金融商品の売買を勧めるものではありません。金融商品は価格下落による元本割れの可能性があり、外国資産には為替変動や投資先の国・地域に関するリスクがあります。配当、分配金、利息や運用成果は保証されません。